
https://link.coupang.com/a/hElJWs5L08
딱 1억만 모읍시다 + 딱 50부터 노후 준비합시다 (메모수첩증정) - 재테크일반 | 쿠팡
쿠팡에서 딱 1억만 모읍시다 + 딱 50부터 노후 준비합시다 (메모수첩증정) 구매하고 더 많은 혜택을 받으세요! 지금 할인중인 다른 재테크일반 제품도 바로 쿠팡에서 확인할 수 있습니다.
www.coupang.com
📌 이 글 3줄 요약
- 수익률만 보면 미국 주식·비트코인이 맞다는 생각은 지금도 같습니다.
- 하지만 배우자 설득이 안 되는 상황에서는 '실행 가능한 선택'이 더 중요했습니다.
- 그래서 호매실역 인근 당수지구 신축 집 매수로 전략을 바꿨고, 그 논리와 위험을 정리했습니다.
안녕하세요. 오늘은 제가 배우자 설득 집 매수라는 방향으로 전략을 바꾼 이유를 솔직하게 적어보려 합니다. 원래 저는 부동산에 별 관심이 없던 사람이었고, 지금은 호매실역 근처 당수지구 신축 아파트의 입주예정자입니다.
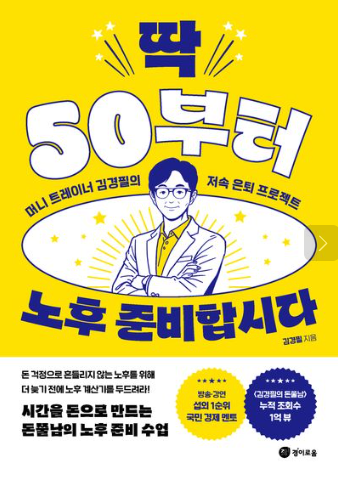
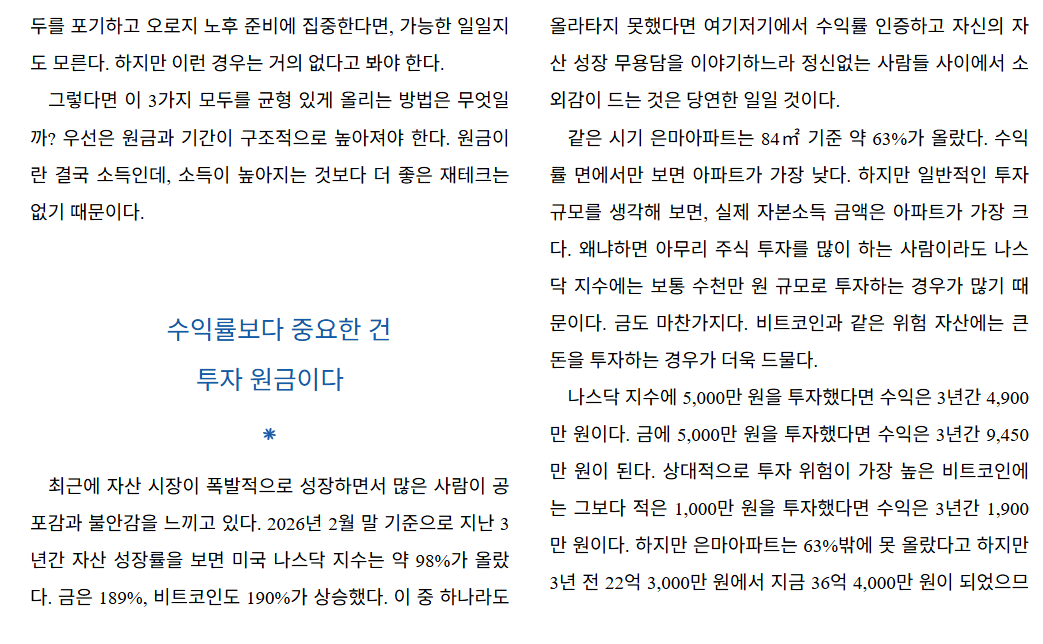
결론부터 말씀드리면, 저를 움직인 건 한 문장이었습니다. "수익률보다 중요한 건 투자 원금이다." 김경필 저자의 《딱 50부터 노후 준비합시다》에서 만난 표현입니다.
📍 원래 제 전략은 '집은 그냥 사는 곳'이었습니다
저는 오랫동안 집을 투자 수단이 아니라 거주 공간으로만 봤습니다. 신축이라 불편함이 크지 않으니 장거리 출퇴근을 감수하는 몸테크로 주거비를 줄이고, 남는 돈은 이렇게 굴리는 게 제 계획이었습니다.
- 연금저축펀드
- ISA
- 미국 주식 ETF
- 비트코인
지금도 수익률만 따지면 이 전략이 더 낫다고 생각합니다. 아래 표를 보면 이유가 보입니다.
📊 자산별 성장률 비교 (2026년 2월 말 기준)
| 자산 | 기간 | 성장률 |
|---|---|---|
| 나스닥 지수 | 20년 (2006.2~2026.2) | 894% |
| 금 | 20년 (2006.2~2026.2) | 840% |
| 비트코인 | 10년 (2016.2~2026.2) | 15,258% |
| 은마아파트 | 10년 (2016.2~2026.2) | 231% |
※ 비트코인은 20년 데이터가 없어 10년 기준이며, 은마아파트도 표에서는 10년 기준입니다. 출처: 《딱 50부터 노후 준비합시다》(김경필).
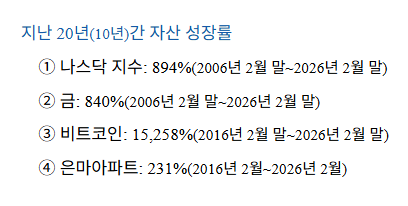
숫자만 보면 강남권 대표 아파트보다 나스닥과 비트코인이 훨씬 높습니다. 그래서 저는 처음에 이 자료를 아내에게 보여주며 설득해 봤습니다.
💬 배우자 설득이 안 될 때, 저는 설득을 포기했습니다
결과는 실패였습니다. 아내는 저와 성향이 달랐고, 특히 부동산에 대한 마음이 컸습니다. 데이터로 설득이 안 된다는 걸 확인한 뒤에는 방향을 바꿨습니다. 상대를 바꾸는 대신 제 전략을 바꾸기로 한 겁니다.
💡 제가 정리한 논리
- 미국 주식과 비트코인의 장기 성장성에 대한 생각은 그대로입니다.
- 하지만 아내는 위험 자산에 큰 목돈을 넣지 않을 사람입니다. 성향도 있고, 공부가 안 되어 있어 확신이 없기 때문입니다.
- 그러면 실제로 투입되는 원금은 작을 수밖에 없습니다.
- 수익률이 아무리 높아도 원금이 작으면 늘어나는 돈의 크기는 작습니다.
- 반대로 집은 원금 자체가 크고, 대출(레버리지)을 쓰는 게 일반적입니다.
쉽게 말해 "이론상 최고의 선택"보다 "우리 부부가 끝까지 실행할 수 있는 선택"을 고른 셈입니다. 아무리 좋은 전략도 중간에 포기하면 결과가 없으니까요.
🏠 호매실역 당수지구 신축을 고른 이유
제가 선택한 곳은 호매실역 인근 당수지구 신축 아파트입니다. 이유는 크게 세 가지였습니다.
- 신축 선호: 처음부터 신축이 우선순위였습니다.
- 신분당선 연장 기대감: 호매실 방면 신분당선 연장은 교통 환경을 바꿀 수 있는 호재입니다.
- 실거주 가치: 투자만이 아니라 우리 가족이 살 집이라는 점이 컸습니다.
※ 신분당선 연장 일정과 노선은 변동될 수 있으니, 반드시 국토교통부와 지자체의 최신 공식 발표를 확인하세요.
🧭 집값 하락 버티는 법, 솔직히 이게 제일 중요합니다
아내는 새가슴이라 주식이 크게 빠지면 버티기 어려운 성향입니다. 그런데 집은 이 부분에서 장점이 하나 있습니다. 집은 주식처럼 버튼 한 번으로 팔 수 없습니다. 거주 중이라 팔 이유도 적습니다. 하락기에 공포 때문에 던지기 어려우니, 결과적으로 장기 보유가 강제되는 효과가 있습니다.
다만 여기에는 분명한 한계가 있습니다.
⚠️ 공포 매도는 막아도, 강제 매도는 못 막습니다
- 금리가 올라 이자 부담이 감당 범위를 넘을 때
- 소득이 줄거나 끊겨 원리금을 못 낼 때
- 대출 만기 연장이나 재대출이 안 될 때
그래서 집값 하락 버티는 법의 핵심은 마음가짐이 아니라 현금흐름입니다. 금리가 오르고 소득이 줄어도 상환이 가능한 구조를 먼저 만들어야 합니다. 저는 월 상환액이 소득에서 차지하는 비율을 기준으로 삼고, 시세를 자주 들여다보지 않는 규칙도 부부가 함께 정하는 중입니다.
🤔 '영끌 후회'하지 않으려면 체크할 것
- 월 원리금이 세후 소득에서 감당 가능한 수준인가
- 금리가 올라도 버틸 수 있는가
- 비상자금이 충분한가
- 대출 때문에 연금저축·ISA·ETF 같은 장기 투자를 중단하지 않는가
- 배우자와 같은 숫자를 보고 합의했는가
✅ 정리하며
저에게 이번 선택은 "부동산이 주식보다 낫다"는 결론이 아닙니다. 수익률은 주식이 더 높아도, 우리 부부가 실제로 끝까지 들고 갈 수 있는 자산은 집이었다는 판단입니다. 집은 아내의 안정 자산, 연금저축·ISA·ETF는 제 성장 자산으로 역할을 나누려 합니다.
여러분은 수익률과 원금 중 무엇을 더 중요하게 보시나요? 배우자와 의견이 달랐던 경험이 있다면 댓글로 나눠주세요.
'이것저것' 카테고리의 다른 글
| 서수원(탑동 이노베이션밸리와 수원 R&D사이언스파크) 직주근접 아파트 앞으로 어디가 주목받을까? (0) | 2026.10.08 |
|---|---|
| 미국의 금융 제재가 만든 탈달러화 금 다음은 비트코인일까? (0) | 2026.10.08 |
| 여주 황학산 수목원 입장료 무료, 가을 국화 산책 후기 (운영시간·휴원일·주차 정리) (0) | 2026.10.06 |
| 대한민국 교사 부자 재테크 후기 공무원연금이 있어도 노후가 불안한 이유 (2) | 2026.10.06 |
| 여주 파사성 등산코스 후기 주차장부터 정상까지, 난이도 솔직 정리 (0) | 2026.10.06 |